- Gratuit et sans engagement : votre estimation personnalisée en 2 minutes.
- Mise en relation avec des installateurs certifiés RGE QualiPV près de chez vous.
- Aides 2026 prises en compte (prime à l’autoconsommation, TVA réduite).
⚡ Aides solaires, mise à jour juillet 2026
Depuis l’arrêté tarifaire du 5 juin 2026, la prime à l’autoconsommation est supprimée pour les nouvelles demandes de raccordement et le tarif de rachat du surplus est tombé à ~0,01 €/kWh. La seule aide d’État résidentielle qui subsiste est la TVA à 5,5 % (installations ≤ 9 kWc remplissant les conditions : système de gestion de l’énergie, bilan carbone des modules, pose par un installateur qualifié RGE) ; sinon 20 %. Le photovoltaïque n’est éligible ni à MaPrimeRénov’, ni à l’ANAH, ni aux CEE, ni à l’éco-PTZ (réservés au thermique et à la rénovation). En 2026, la rentabilité du solaire repose donc quasi exclusivement sur l’autoconsommation, consommer sa propre production pour éviter d’acheter l’électricité à ~0,25 €/kWh. Les informations ci-dessous antérieures à cette réforme sont à lire à cette lumière.
Votre assurance habitation ne protège pas forcément vos panneaux solaires
Le mythe tenace est celui de la “protection automatique”. Beaucoup de propriétaires croient que leur contrat multirisque habitation (MRH) couvre intégralement leur installation photovoltaïque dès le jour de la signature. C’est faux, ou du moins, c’est une simplification dangereuse. En 2026, les assureurs distinguent clairement la valeur de l’installation à neuf de la valeur d’usage. Si une grêle ou un vol endommage vos modules, l’indemnisation ne se fait pas sur la base du prix d’achat initial, mais sur la valeur d’usage au moment du sinistre, sauf si vous avez souscrit une garantie “valeur à neuf”.
À lire aussi : Toit ardoise ou tuile : le coût réel de l’adaptation de la charpente pour le solaire.
À lire aussi : Les 4 erreurs de dimensionnement qui font perdre 15% de rentabilité sur une installation de 3 kWc.
Concrètement, si vous avez installé 10 kWc il y a cinq ans, leur valeur de remplacement actuelle est bien inférieure au coût d’origine. Sans option spécifique, vous devrez souvent financer la différence entre l’indemnisation et le coût réel du remplacement. Le piège, c’est de penser que l’assurance couvre tout. En pratique, elle couvre les dommages subis par le bien assuré, mais les conditions varient radicalement d’une compagnie à l’autre.
Quelles sont les garanties de base pour les installations photovoltaïques ?
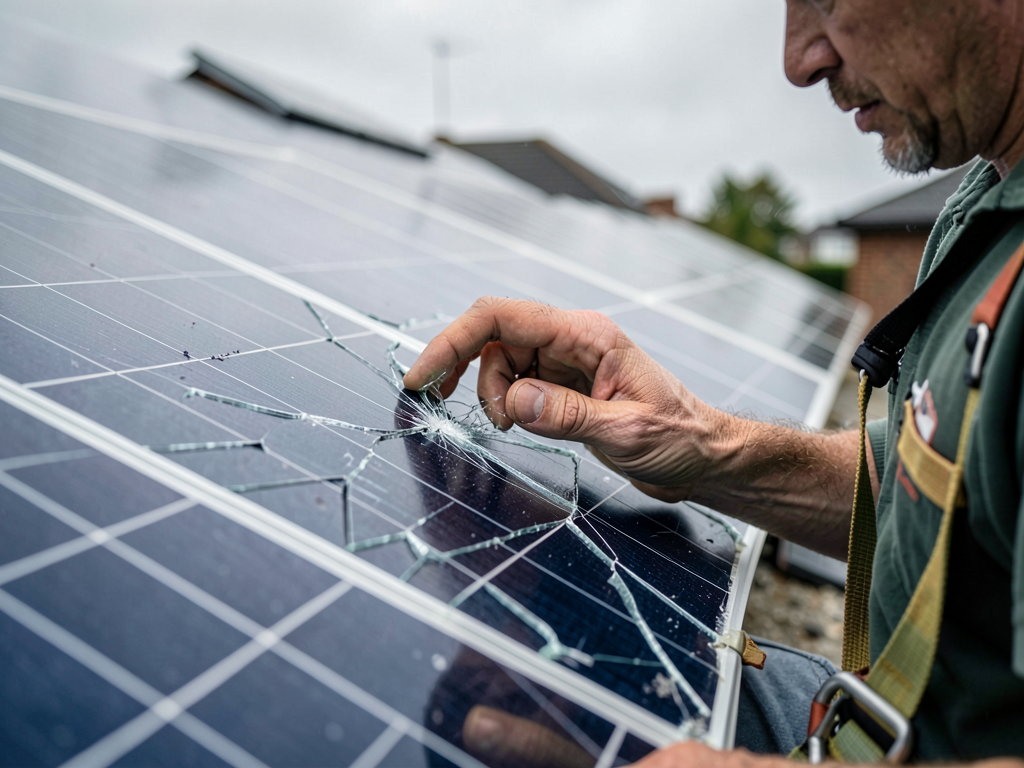
La garantie de base inclut généralement les dommages causés par les éléments de la nature (grêle, tempête, poids de la neige) et les incendies. Cependant, il faut lire les conditions générales attentivement. La grêle, par exemple, est une cause majeure de sinistres sur les panneaux. Une simple fissure invisible peut réduire la production d’énergie de 10 à 15 % sur le module touché.
Un point crucial souvent ignoré : la couverture des “dommages électriques”. Si une surtension provoque un court-circuit dans votre onduleur, est-ce couvert ? La réponse dépend de la cause. Si la surtension vient de la foudre (couvert par la garantie incendie/foudre), c’est souvent inclus. Si elle vient d’une défaillance interne de l’onduleur, c’est souvent exclu car considéré comme une usure ou un défaut de fabrication, qui relève de la garantie constructeur, pas de l’assurance habitation.
- Garantie Incendie : Couvre les dommages causés par un feu, y compris ceux provoqués par un dysfonctionnement électrique des panneaux, sous réserve de l’origine du sinistre.
- Garantie Tempête/Grêle : Couvre les bris de vitre et les fissures des modules. Attention, la franchise peut être élevée (souvent 500 à 1000 €).
- Garantie Vol : Souvent optionnelle. Elle couvre le vol des panneaux et de l’onduleur. Sans elle, un vol est une perte sèche.
Le mythe de la franchise : combien devez-vous vraiment payer de votre poche ?
Tout le monde parle de la franchise, mais peu de gens comprennent son mécanisme dans le cas des sinistres solaires. La franchise est la part du dommage que vous devez supporter avant que l’assureur ne prenne le reste. Pour un sinistre solaire, la franchise est souvent fixée forfaitairement, par exemple à 500 € ou 1 000 €. Mais il y a une nuance subtile : certains contrats appliquent une franchise “proportionnelle” ou une “franchise par événement”.
Imaginons que la grêle abîme 12 de vos 20 panneaux. Le coût de remplacement est de 3 000 €. Votre franchise est de 500 €. L’assureur paie 2 500 €. Simple ? Pas toujours. Si le contrat prévoit une franchise de 10 % du montant du sinistre, vous paierez 300 €. La différence semble minime, mais sur des sinistres plus lourds, elle change tout. Il est impératif de vérifier si la franchise est forfaitaire ou proportionnelle dans votre contrat 2026.
Le vrai coût caché, c’est le temps. L’indemnisation ne couvre pas la perte de production pendant la période de réparation. Si vos panneaux sont hors service pendant trois mois, vous perdez votre autoconsommation et la revente de votre surplus. L’assurance MRH standard ne compense pas cette perte financière, sauf si vous avez souscrit une extension spécifique “perte de revenus” ou “perte de production”, ce qui est rare et coûteux.
Que se passe-t-il en cas de vol ou de vandalisme ?
C’est ici que le mythe éclate. Le vol n’est pas toujours couvert. Les assureurs considèrent le vol de panneaux comme un risque spécifique. Beaucoup de contrats de base excluent le vol des équipements extérieurs, ou l’incluent uniquement si le vol est accompagné de “traces de violence” sur la maison ou les panneaux. Si un individu dévisse vos panneaux proprement, sans casser la fenêtre ni forcer la porte, l’assurance peut refuser l’indemnisation en invoquant l’absence de “délit de flagrance” ou de traces de forçage.
En 2026, la tendance est à la sécurisation. Les assureurs recommandent (ou exigent) la pose de dispositifs de sécurité supplémentaires, comme des détecteurs de mouvement ou des verrous spécifiques sur les panneaux. Sans ces mesures, la garantie vol peut être annulée. C’est un point que peu de propriétaires vérifient. Un exemple concret : un propriétaire de la région Sud-Est a subi un vol de 8 panneaux. Son assurance a refusé l’indemnisation car les panneaux n’étaient pas fixés avec des systèmes anti-vol certifiés. Il a dû payer le remplacement de ses propres deniers.
| Type de sinistre | Couverture standard (MRH) | Conditions / Pièges fréquents |
|---|---|---|
| Grêle / Tempête | Oui, généralement incluse | Franchise forfaitaire élevée (500-1000 €). Preuve de la grêle parfois exigée. |
| Incendie / Foudre | Oui, incluse | Exclut les défauts de fabrication. Couvre les dommages électriques si l’origine est externe. |
| Vol | Optionnel ou exclu | Exige souvent des traces de forçage ou des dispositifs de sécurité. Franchise spécifique. |
| Dégât des eaux | Oui, si lié à un sinistre couvert | Ne couvre pas les fuites dues à l’usure ou au défaut d’entretien. |
La différence entre valeur à neuf et valeur d’usage : un gouffre financier
C’est le point le plus critique et le plus mal compris. La “valeur d’usage” tient compte de l’obsolescence. Un panneau solaire a une durée de vie de 25 ans. Après 5 ans, sa valeur d’usage n’est plus de 100 %. Après 10 ans, elle est encore plus basse. Si votre panneau casse, l’assureur vous indemnise sur la base de cette valeur résiduelle. Mais le panneau de remplacement coûte le prix du neuf.
La solution, c’est la garantie “valeur à neuf”. Cette option, souvent payante (quelques dizaines d’euros par an), permet d’être indemnisé au prix du remplacement à neuf, sans décote pour l’âge de l’installation. Est-ce rentable ? Pour une installation récente, oui. Pour une installation de 10 ans, moins, car la prime d’assurance augmente tandis que la valeur du bien diminue. Il faut faire le calcul. Si vous avez une installation de 6 kWc, la prime pour la valeur à neuf peut être de 30 à 50 € par an. En cas de sinistre majeur, c’est une économie de plusieurs milliers d’euros.
Le piège, c’est de ne pas déclarer la mise à jour de votre installation. Si vous avez fait poser des panneaux il y a deux ans et que vous n’avez pas informé votre assureur, ce dernier peut appliquer une clause de “déclaration inexacte” et réduire l’indemnisation. Toujours joindre la facture d’installation à votre dossier d’assurance.
Comment déclarer un sinistre solaire efficacement ?
Lorsque le sinistre survient, la première erreur à ne pas commettre, c’est de réparer avant d’avoir fait l’estimation. Ne touchez à rien. Prenez des photos détaillées : les dégâts, les numéros de série des panneaux (souvent au dos ou sur le cadre), l’état général de l’installation. Contactez immédiatement votre assureur via leur application ou leur plateforme en ligne. La déclaration doit être faite sous 5 jours ouvrés pour les sinistres matériels, selon la réglementation en vigueur.
L’expert d’assurance viendra sur place. Il est crucial d’être présent. L’expert va évaluer le nombre de panneaux à remplacer et la cause du sinistre. S’il y a un doute sur la cause (par exemple, une fuite d’eau qui a pu causer un court-circuit), l’expert peut émettre un avis contradictoire. Dans ce cas, vous avez le droit de faire appeler un expert de votre choix. C’est un droit que beaucoup ignorent. N’acceptez jamais un premier devis de réparation sans l’accord écrit de l’assureur, sinon vous risquez de ne pas être remboursé.
Un conseil pratique : conservez une copie de la convention d’installation et de la garantie constructeur. L’assurance MRH couvre le sinistre, mais la garantie constructeur couvre les défauts de fabrication. Si l’expert conclut à un défaut de fabrication (par exemple, un module qui a explosé sans cause externe), l’assurance habitation ne paiera rien. C’est le fabricant ou l’installateur qui devra intervenir. La distinction entre “sinistre” et “défaut” est la ligne de partage la plus fine et la plus litigieuse.
L’impact sur votre prime d’assurance après un sinistre
Un autre mythe : “Si je déclare un sinistre, ma prime va exploser.” C’est vrai, mais pas toujours de façon disproportionnée. Après un sinistre matériel, votre assureur peut augmenter votre franchise ou votre prime pour le renouvellement. Pour un sinistre solaire, l’impact est souvent modéré si le montant de l’indemnisation est faible. Mais si vous avez plusieurs sinistres sur la même installation en quelques années, l’assureur peut considérer que votre installation est “à risque” et exiger des travaux de sécurisation ou refuser le renouvellement.
En 2026, avec la multiplication des installations solaires, les assureurs sont plus vigilants. Ils analysent l’historique des sinistres régionaux. Si votre zone est sujette aux grêles, votre prime de base est déjà plus élevée. Déclarer un sinistre ne change pas nécessairement le taux de base, mais peut activer une majoration spécifique. Le meilleur moyen d’éviter cela, c’est la prévention : entretien régulier, vérification des fixations, et couverture adéquate. Un entretien annuel de 200 € coûte moins cher qu’une franchise de 1 000 €.
Vérifiez vos garanties : la checklist indispensable
Avant la prochaine saison des tempêtes, prenez 10 minutes pour lire votre contrat. Voici ce qu’il faut vérifier absolument. D’abord, la mention “photovoltaïque” ou “panneaux solaires” doit être explicitement citée dans les objets assurés. Si ce n’est pas le cas, vous n’êtes pas couvert. Deuxièmement, vérifiez la limite de garantie. Certaines assurances plafonnent la valeur des équipements électroniques à 2 000 ou 3 000 €. Votre installation vaut probablement plus. Troisièmement, regardez les exclusions. Le vol, la grêle, la foudre : sont-ils inclus ou exclus ?
Si vous avez un doute, contactez votre courtier d’assurance. Ne comptez pas sur l’agent général qui peut avoir une vision simplifiée. Demandez une attestation de couverture spécifique pour votre installation photovoltaïque. C’est un document simple qui détaille les garanties applicables à vos panneaux. En cas de litige, ce document est votre meilleur allié. Il fait foi de ce qui a été convenu au moment de la souscription. N’attendez pas le sinistre pour savoir où vous en êtes. La tranquillité d’esprit a un prix, et il est bien inférieur au coût d’une réparation non couverte.
Enfin, n’oubliez pas que l’assurance habitation protège votre patrimoine, mais pas votre production d’énergie. Pour cela, il faut gérer votre autoconsommation intelligemment. L’assurance est un filet de sécurité, pas une stratégie de rentabilité. Comprendre ses garanties, c’est éviter les mauvaises surprises et protéger son investissement sur le long terme. La transparence avec votre assureur est la clé. Déclarez tout, vérifiez tout, et vous serez couvert.
Les erreurs à éviter absolument
- Oublier de déclarer l’installation : Si vous n’avez pas informé votre assureur de la pose des panneaux, vous risquez une réduction d’indemnisation en cas de sinistre.
- Réparer avant l’expertise : Toute réparation non autorisée peut entraîner le refus de prise en charge des travaux.
- Négliger la garantie vol : C’est la garantie la plus souvent oubliée et la plus coûteuse en cas de sinistre. Vérifiez si elle est incluse ou optionnelle.
- Confondre assurance et garantie constructeur : L’assurance couvre les dommages externes, la garantie constructeur couvre les défauts internes. Ne mélangez pas les deux lors de la déclaration.
Le rôle de l’assurance multirisque habitation est crucial, mais il est conditionnel. Il ne s’agit pas d’une protection universelle, mais d’une couverture ciblée. En 2026, avec la maturité du marché photovoltaïque, les contrats sont plus précis, mais aussi plus complexes. Prenez le temps de les comprendre. C’est l’investissement le plus rentable que vous puissiez faire pour la sécurité de votre installation.
Questions frequentes
L’assurance habitation couvre-t-elle le vol des panneaux solaires ?
Non, pas systématiquement. La garantie vol est souvent optionnelle ou exclue si le vol n’est pas accompagné de traces de forçage. Il faut vérifier son contrat.
Quelle est la différence entre valeur à neuf et valeur d’usage ?
La valeur d’usage tient compte de l’âge et de l’usure, tandis que la valeur à neuf permet d’être indemnisé au prix du remplacement actuel. Cette option est souvent payante.
Faut-il déclarer l’installation solaire à son assureur ?
Oui, absolument. L’absence de déclaration peut entraîner une réduction de l’indemnisation en cas de sinistre. Joignez la facture d’installation à votre dossier.
Combien de temps pour être indemnisé après un sinistre ?
Cela dépend de la rapidité de la déclaration et de l’expertise. Comptez en moyenne 2 à 4 semaines pour l’indemnisation, plus le délai de réparation.
SIMULATEUR DES AIDES PANNEAUX SOLAIRES
Estimation gratuite · 60 secondes · Sans engagement